La complessa scacchiera geopolitica ed energetica globale ha appena registrato un nuovo, pesantissimo scossone a seguito della decisione ufficiale di QatarEnergy di prolungare la clausola di forza maggiore sui contratti di fornitura di gas naturale liquefatto (GNL). Questa mossa, che ha immediatamente allertato le cancellerie di mezza Europa, certifica l’estrema gravità della situazione legata allo Stretto di Hormuz. Il blocco di fatto di questa rotta marittima, attraverso la quale transitava normalmente circa un quinto del commercio globale di gas, sta mettendo in ginocchio l’intera catena logistica internazionale. Le comunicazioni inviate dal colosso di Doha ai propri partner commerciali non lasciano spazio a interpretazioni ottimistiche. Società di primissimo piano come l’italiana Edison si sono viste confermare la cancellazione dei carichi di GNL fino al mese di dicembre, mentre sul fronte asiatico nazioni fortemente dipendenti come il Pakistan dovranno fare a meno delle consegne previste almeno fino a novembre.
Il problema logistico e geopolitico si intreccia inesorabilmente con il dramma infrastrutturale che ha colpito il polo di Ras Laffan, il cuore pulsante della produzione di gas del Qatar. I danni subiti dalle infrastrutture di raffreddamento ed esportazione hanno paralizzato una capacità produttiva di circa 12,8 milioni di tonnellate annue, un volume impressionante che equivale a circa il 17% delle esportazioni totali dell’emirato. La reale entità dei danni suggerisce che il ripristino della piena operatività richiederà anni di lavori e investimenti colossali, eliminando dal tavolo qualsiasi speranza di una rapida normalizzazione delle forniture energetiche globali. Di conseguenza, il mercato deve ormai prezzare un deficit strutturale di materia prima che si protrarrà per svariate stagioni termiche.
La mappa degli stoccaggi di gas in Europa: un continente a due velocità
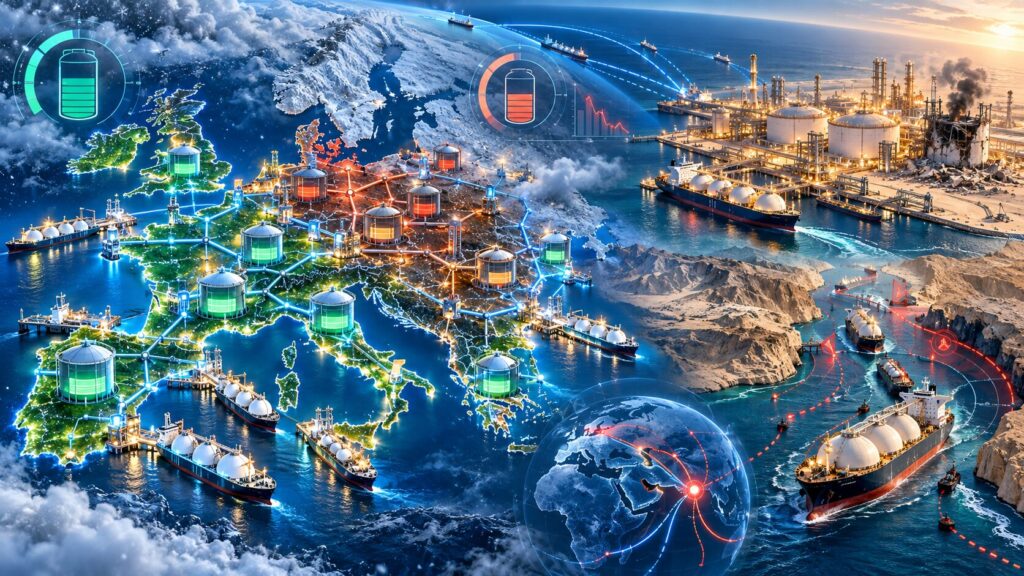
L’onda d’urto di questa crisi si abbatte su un’Europa che si avvicina all’inverno in condizioni di estrema vulnerabilità. Analizzando i dati di fine settembre, la situazione degli stoccaggi di gas in Europa restituisce l’immagine di un continente spaccato a metà, con un livello di riempimento medio fermo al 70,3% della capacità complessiva. Si tratta di circa 796 terawattora immagazzinati su un totale disponibile di 1.132 terawattora, un dato allarmante se si considera che risulta inferiore di ben dodici punti percentuali rispetto agli eccellenti livelli dello scorso anno e drammaticamente al di sotto della media quinquennale di sedici punti. Questa frenata nelle iniezioni di gas è la conseguenza diretta della mancanza di navi metaniere dal Medio Oriente e della spietata concorrenza internazionale sul mercato spot.
Scendendo nel dettaglio nazionale, le differenze sono abissali. Da un lato troviamo i cosiddetti Paesi virtuosi, che hanno saputo muoversi con anticipo sfruttando canali di approvvigionamento alternativi e infrastrutture di ricezione efficienti. La Polonia svetta su tutti blindando la propria sicurezza energetica con un impressionante 98,8% di riempimento. Segue il Portogallo con un rassicurante 93,9%. Anche l’Italia si distingue positivamente nel panorama continentale, registrando un solido 86,0% che garantisce alla penisola un margine di manovra fondamentale per affrontare i picchi di freddo. Dall’altro lato, tuttavia, il cuore industriale del continente annaspa pericolosamente. La Germania, che vanta la maggiore capacità di stoccaggio dell’intera Unione Europea, è ferma a un misero 57,0%. Una situazione critica condivisa con i Paesi Bassi, bloccati al 56,3%, con la Slovacchia al 53,6% e con la Lettonia che non riesce a superare la soglia psicologica del 48,1%.
L’intervento di Bruxelles e la gestione istituzionale dell’emergenza
Di fronte a questo scenario asimmetrico e preoccupante, la Commissione Europea è dovuta intervenire per richiamare all’ordine i governi nazionali e coordinare una risposta congiunta. I vertici di Bruxelles hanno pubblicamente ammesso che i ritmi di iniezione attuali in molti Stati membri non sono sufficienti per garantire il raggiungimento dei target minimi di sicurezza in vista della cruciale data del primo novembre, che segna convenzionalmente l’inizio del prelievo invernale. Nonostante i toni severi, le istituzioni europee hanno voluto evitare di scatenare il panico sui mercati, rassicurando i cittadini e le imprese sull’assenza di un rischio imminente di carenza fisica di gas naturale. Questa garanzia si fonda sulla forte interconnessione della rete gasifera europea e sulla solidità delle riserve strategiche accumulate dalle nazioni più previdenti, che potranno fungere da polmone di compensazione per i vicini in difficoltà.
Tuttavia, il monitoraggio stretto è già scattato. L’Unione Europea ha recapitato solleciti formali ai Paesi che registrano i deficit più marcati, in particolar modo a Germania e Paesi Bassi, esortandoli a intensificare immediatamente le operazioni di acquisto. Ai governi in ritardo è stato chiesto di raschiare il fondo del barile delle disponibilità logistiche, accettando di pagare il premio di rischio necessario sui mercati a pronti pur di avvicinarsi il più possibile agli obiettivi normativi di copertura. La priorità assoluta di Bruxelles è infatti quella di evitare che uno sbilanciamento troppo forte tra le nazioni membri possa incrinare il principio di solidarietà energetica su cui si regge l’architettura comunitaria.
Il contenimento dei consumi energetici e lo spettro dei rincari
Per compensare la mancanza strutturale di GNL qatariota, la strategia comunitaria poggia fortemente su un secondo pilastro ineludibile: la riduzione della domanda di gas. L’invito a mantenere e persino rafforzare le pratiche di austerità energetica resta la raccomandazione numero uno per affrontare la stagione fredda. Ottimizzare i consumi civili, abbassando i termostati e limitando gli sprechi, insieme alla razionalizzazione forzata nei settori industriali più energivori, sono passaggi obbligati per evitare che un inverno meteorologicamente più rigido del previsto prosciughi le già scarse riserve in poche settimane. Il risparmio volontario continuo viene visto come l’unico vero scudo contro l’estrema volatilità dei mercati.
La mitigazione della pressione sulla domanda interna è infatti l’unica leva autonoma che l’Europa possiede per difendersi dall’impennata dei prezzi del gas. Con la contrazione dei volumi in arrivo dal Medio Oriente, ogni singolo metro cubo di gas risparmiato è un metro cubo che non deve essere acquistato a peso d’oro contendendolo ai ricchi buyer asiatici. Le economie orientali, spinte da una ripresa industriale famelica di energia, sono pronte a pagare cifre astronomiche per accaparrarsi le navi cargo disponibili. Se l’Europa non riuscirà a contenere i propri bisogni interni, sarà costretta a partecipare a questa rovinosa corsa al rialzo, innescando una nuova spirale inflattiva che colpirebbe duramente il potere d’acquisto delle famiglie e la competitività globale delle imprese manifatturiere.
Prospettive per la stagione fredda e tutti i rischi economici
In sintesi, il vecchio continente si appresta a varcare le soglie dell’inverno trovandosi in un delicatissimo equilibrio tra resilienza infrastrutturale e altissima vulnerabilità finanziaria. Dal punto di vista della continuità di servizio, gli analisti concordano sul fatto che le infrastrutture di rigassificazione europee, implementate e potenziate negli ultimi anni, unitamente alla fitta rete di gasdotti transnazionali, garantiscono una flessibilità distributiva sufficiente a scongiurare blackout generalizzati o razionamenti severi nel breve periodo. La macchina fisica dell’approvvigionamento, pur girando a regimi sotto-ottimali, dovrebbe reggere l’urto iniziale.
Il vero campo di battaglia, tuttavia, sarà quello economico. I ritardi accumulati negli stoccaggi di gas e la spietata concorrenza asiatica per le forniture residue rendono l’intero ecosistema estremamente sensibile alle oscillazioni termiche e agli umori della speculazione finanziaria. Se il meteo dovesse regalare settimane di gelo intenso, la velocità di prelievo dagli stoccaggi si impennerebbe drasticamente, svuotando i serbatoi a un ritmo insostenibile. Questo scenario lascerebbe il sistema europeo completamente esposto a violenti shock di prezzo, costringendo i governi a sborsare decine di miliardi in sussidi o, peggio, a prolungare e inasprire le misure di contrazione della domanda fino alla primavera inoltrata, trasformando quella che doveva essere una stagione di transizione in una nuova, logorante trincea della crisi energetica.