

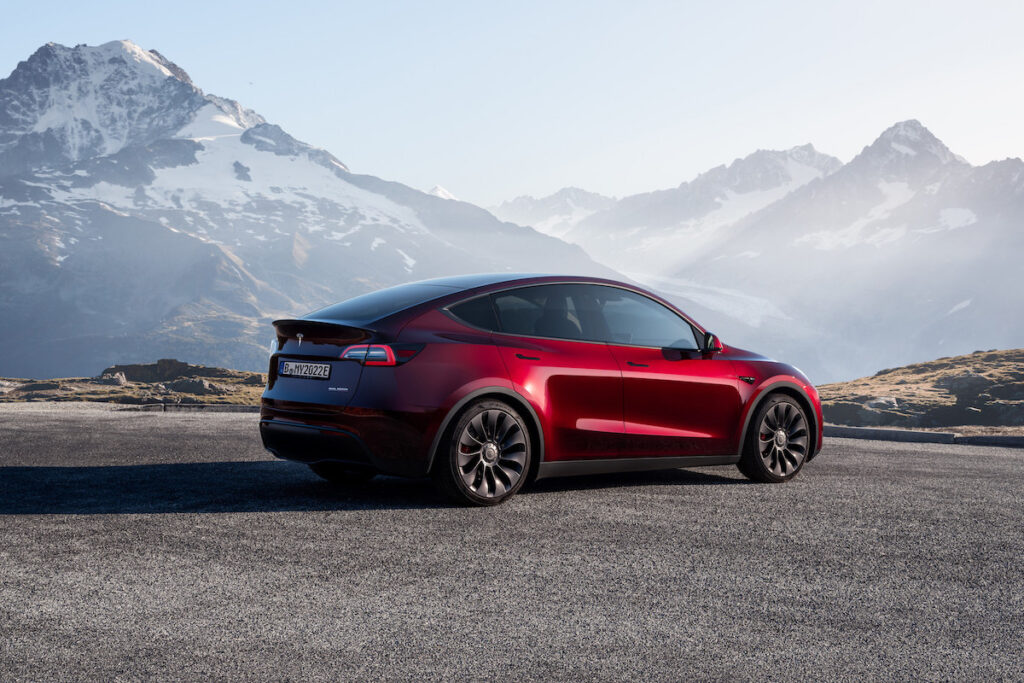
Il panorama delle quattro ruote in Europa ha raggiunto un punto di svolta destinato a riscrivere gli equilibri industriali del continente. Nei primi nove mesi del 2026 la Tesla Model Y ha compiuto uno storico sorpasso ai danni della Dacia Sandero, conquistando il primato assoluto nella classifica delle auto più vendute con un totale di 167.369 immatricolazioni contro le 162.969 dell’utilitaria del gruppo Renault. I dati elaborati da Dataforce certificano una vera e propria rivoluzione culturale e commerciale, che vede per la prima volta un suv di segmento medio-alto e a trazione esclusivamente elettrica imporsi su un modello termico ed economico che per anni ha dominato le preferenze del pubblico europeo.
La clamorosa rimonta di settembre e il crollo del vantaggio di Dacia Sandero
La dinamica con cui si è concretizzato il cambio al vertice rivela una progressione formidabile avvenuta nell’arco di sole quattro settimane. Fino alla fine di agosto, infatti, la Dacia Sandero conservava un rassicurante cuscinetto di oltre 19mila unità di vantaggio nei confronti del modello californiano, lasciando presagire una conclusione d’anno favorevole alle motorizzazioni tradizionali. Il mese di settembre ha tuttavia stravolto ogni previsione con un’ondata di consegne senza precedenti per la casa statunitense.
Nel corso del solo mese di settembre, il suv a zero emissioni ha totalizzato ben 40.971 nuove registrazioni contro le 17.547 unità messe a segno dalla Sandero. Una forbice di oltre 23mila veicoli in trenta giorni ha consentito alla Tesla Model Y di cancellare interamente il distacco accumulato durante l’estate e di posizionarsi in vetta al mercato continentale con un margine provvisorio di circa 4.400 immatricolazioni. Questo exploit dimostra la capacità della rete produttiva e commerciale americana di saturare la domanda nell’ultimo mese del trimestre, evidenziando una crescente fiducia dei consumatori europei verso la mobilità a batteria ad alte prestazioni.
La top ten continentale tra giganti storici e la tenuta della Fiat Panda
Alle spalle del vertice, la graduatoria aggregata dei primi nove mesi dell’anno racconta una competizione serrata all’interno del segmento delle vetture compatte e dei crossover urbani. Al terzo gradino del podio si piazza la Volkswagen Golf, che difende la propria tradizione con 151.334 immatricolazioni complessive, riuscendo a contenere la spinta della compagna di scuderia Volkswagen T-Roc, quarta a quota 147.763 unità. La quinta posizione vede protagonista la Renault Clio, capace di raccogliere 144.677 preferenze grazie alla sua formula ibrida e compatta.
Scorrendo la classifica, il gruppo Stellantis piazza la Peugeot 208 al sesto posto con 138.665 vetture immatricolate, precedendo la Toyota Yaris Cross e la Volkswagen Tiguan, entrambe stabilmente insediate nei vertici delle preferenze europee. A chiudere la prestigiosa top ten figurano altri due modelli di punta del polo italo-francese: il suv compatto Peugeot 2008, che raggiunge 123.768 registrazioni, e la Opel Corsa, che si attesta a 123.674 unità.
L’andamento di settembre offre indicazioni altrettanto rilevanti sulle dinamiche a breve termine dei singoli modelli. Nel nono mese dell’anno, la Peugeot 208 si colloca in nona posizione assoluta con 15.733 immatricolazioni, distanziata di appena due vetture dalla rivale transalpina Renault Clio. Subito dietro si posizionano la Opel Corsa con 15.337 targhe e la nuova Citroën C3, che registra 14.201 unità. Un capitolo a parte merita la Fiat Panda, che a settembre raccoglie 11.404 preferenze e si conferma regina indiscussa tra le citycar europee, mantenendo la leadership incontrastata di categoria nei nove mesi con un volume di 99.244 unità immatricolate.
L’inarrestabile crescita di Tesla e l’exploit della berlina Model 3
Il primato conquistato dalla Model Y riflette un momento di eccezionale espansione per Tesla, che nel mese di settembre ha registrato un incremento su base annua del 71,1% in Europa, portando le immatricolazioni mensili a quota 66.035 contro le 38.593 dello stesso periodo del 2025. Oltre alla straordinaria prestazione del proprio modello di punta, cresciuto del 55,3% con le sue quasi 41mila unità, l’azienda guidata da Elon Musk beneficia del potente rilancio della berlina Tesla Model 3, i cui volumi sono più che raddoppiati nel corso del mese attestandosi a 25.057 consegne, con un balzo del 105,7%.
Allargando l’analisi al bilancio consolidato da gennaio a settembre, il marchio americano raggiunge un volume globale sul territorio europeo di 256.924 vetture, segnando una crescita complessiva del 47,8%. La Tesla Model Y consolida così la propria posizione di punto di riferimento sia nel comparto globale delle quattro ruote sia nella nicchia strategica dei veicoli a batteria, ponendo le basi per una conclusione dell’esercizio finanziario da protagonista assoluta.
Il mercato auto europeo corre con la svolta delle elettriche e dei modelli ricaricabili
L’affermazione delle vetture a zero emissioni si inserisce in una fase espansiva per l’intero mercato automobilistico europeo, che nel mese di settembre ha registrato 1,34 milioni di immatricolazioni, segnando un incremento a doppia cifra del 10,2%. Il consuntivo dei nove mesi tocca quota 10,56 milioni di unità, con una progressione del 6,1% rispetto all’anno precedente. A fungere da vero propulsore della ripresa non sono però i modelli a combustione interna, bensì l’accelerazione senza precedenti delle auto completamente elettriche.
Le immatricolazioni di auto elettriche nel mese di settembre sono aumentate del 60%, sfiorando le 409mila unità e portando la quota di mercato al 30,4%, a fronte del 21% registrato nello stesso mese dell’anno passato. In termini assoluti, l’aumento di oltre 153mila vetture a batteria ha superato da solo l’espansione dell’intero mercato continentale. Da gennaio a settembre le vetture a zero emissioni raggiungono un volume cumulato di 2,54 milioni di unità, in progresso del 41,6%, arrivando a rappresentare il 24,1% delle vendite totali.
A questo scenario si affianca la ripresa delle ibride plug-in, che a settembre crescono del 24,8% e conquistano una fetta del 12% del mercato. Sommando le due tecnologie, l’insieme dei veicoli dotati di ricarica alla spina copre oltre il 42% delle immatricolazioni mensili in Europa, confermando una metamorfosi irreversibile della domanda verso l’elettrificazione della mobilità privata.
L’invasione dei marchi cinesi e il caso strategico della joint venture Leapmotor
L’altro grande fattore di discontinuità che sta rimodellando il settore automobilistico è la penetrazione su larga scala dei costruttori cinesi, capaci di insidiare con grande rapidità le quote di mercato occidentali. Nel mese di settembre il gruppo Chery, forte dei marchi Omoda, Jaecoo ed Ebro, ha quasi triplicato i propri volumi raggiungendo 56.552 immatricolazioni e superando Byd Auto, che pure ha più che raddoppiato le proprie consegne fino a 49.374 veicoli. In parallelo proseguono la crescita del colosso Saic attraverso il marchio MG e l’espansione commerciale di Xpeng.
In questo scenario spicca l’evoluzione di Leapmotor, il marchio commercializzato nei canali europei tramite la joint venture strategica siglata con Stellantis. Il brand ha visto quadruplicare le proprie immatricolazioni mensili a quota 14.382 vetture, facendo registrare un incremento pari al 324%. Nei primi nove mesi dell’anno le vendite complessive di Leapmotor hanno superato il tetto delle 87mila unità, a fronte delle circa 16.500 registrate nello stesso periodo del 2025, dimostrando l’efficacia delle alleanze transnazionali nell’intercettare la domanda di veicoli a batteria a prezzi competitivi.
La crisi dei colossi tradizionali e le sfide di un’industria a due velocità
Se i marchi emergenti e gli specialisti dell’elettrico accelerano, per i costruttori storici europei la fase attuale presenta criticità strutturali evidenti. Il gruppo Volkswagen conserva il primato continentale con 304.382 immatricolazioni nel mese di settembre, ma subisce una flessione del 2,8% perdendo circa tre punti percentuali di quota di mercato, pur mantenendosi stabile con un modesto incremento dello 0,5% nei primi nove mesi.
Il gruppo Stellantis evidenzia a settembre una crescita del 5,1% a quota 171.819 unità, una velocità pari alla metà rispetto al tasso medio di espansione del mercato, con una quota che scende dal 13,4% al 12,8%. Tuttavia, integrando nel bilancio i volumi garantiti dall’alleanza con Leapmotor, le vendite complessive salgono a 186.201 unità con una crescita dell’11,5% e una quota pari al 13,9%, evidenziando come il contributo asiatico stia diventando determinante per sostenere la traiettoria industriale del gruppo, che nei nove mesi raggiunge 1,63 milioni di immatricolazioni con un progresso complessivo dell’8,9%.
Segnali di contrazione emergono anche per altri grandi operatori del mercato: Renault arretra dello 0,8% a settembre, il gruppo coreano Hyundai-Kia cede il 2,7% e Ford registra un pesante calo del 18,3%. Il panorama che scaturisce dall’analisi dei primi nove mesi del 2026 rivela dunque un’Europa a due velocità, in cui la crescita complessiva dei volumi non nasconde le difficoltà dei gruppi tradizionali ma testimonia una profonda redistribuzione delle quote a favore dell’innovazione tecnologica e della competitività delle nuove realtà industriali.