
Mentre ci avviciniamo inesorabilmente alla stagione fredda, il tema degli stoccaggi di gas in Europa torna a dominare le agende politiche e le preoccupazioni dei cittadini. Per comprendere appieno la situazione odierna, aggiornata a metà settembre 2026, è fondamentale prima capire di cosa parliamo quando usiamo il termine “stoccaggio“. Le riserve strategiche di gas non sono immensi serbatoi artificiali costruiti in superficie, ma enormi giacimenti naturali sotterranei esauriti, falde acquifere profonde o cavità saline, che vengono riempiti di gas naturale durante i mesi estivi. Questo “cuscinetto” energetico è vitale per garantire che, durante i picchi di domanda invernale, le case rimangano al caldo e le industrie continuino a produrre ininterrottamente.
Quest’anno, tuttavia, la fotografia continentale scattata dalla piattaforma AGSI (Aggregated Gas Storage Inventory) restituisce un’immagine allarmante e profondamente spaccata a metà. La media dell’Unione Europea fatica a superare la soglia del 68,8%, un dato che segna un ritardo drastico e inusuale rispetto agli standard storici degli anni passati, quando a metà settembre si viaggiava agilmente verso l’85% o il 90%. Questa media nasconde però disparità colossali tra i vari Stati membri, con le nazioni del Nord-Ovest, storicamente il motore industriale dell’Europa, che si trovano in una situazione di pericoloso affanno energetico, mentre il Sud Europa respira con maggiore sollievo.
I dati ufficiali: la mappa del riempimento Paese per Paese
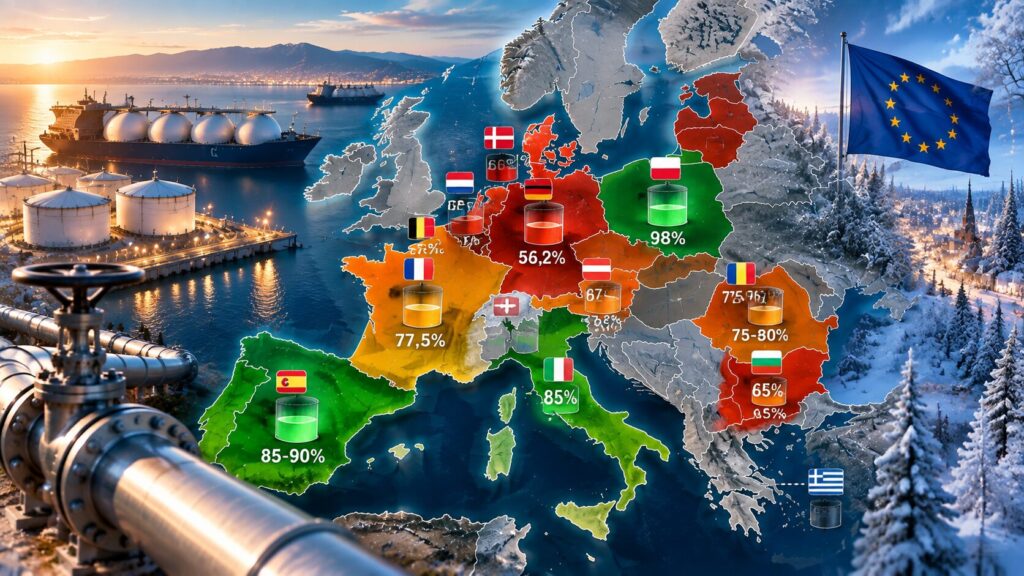
Per avere chiara la gravità e la disomogeneità della situazione, ecco la situazione ufficiale degli stoccaggi nei Paesi europei, che evidenzia chi è pronto ad affrontare il gelo e chi rischia pesanti ripercussioni:
- Polonia: circa 98% (tra i valori più alti in assoluto, depositi quasi al limite massimo della capacità vitale per la sicurezza nazionale).
- Spagna: circa 85% – 90% (situazione eccellente, garantita dalla più fitta rete di rigassificatori del continente che permette un approvvigionamento costante via nave).
- Italia: circa 85% (performance tra le migliori in Europa per volume totale e percentuale, nonostante consumi estivi elevatissimi).
- Francia: circa 77,5% (in crescita regolare, vicina ai target di sicurezza imposti dai governi parigini per compensare i cali del nucleare).
- Romania: circa 75% – 80% (buona stabilità energetica, supportata dalla forte e continua estrazione di gas direttamente dai giacimenti nazionali nel Mar Nero).
- Austria: circa 67,2% (perfettamente allineata alla media continentale, sebbene possieda capacità di stoccaggio enormi rispetto alla sua esigua popolazione).
- Bulgaria: circa 65% (livello intermedio, ma con un ritmo di iniezione di gas costante e in progressivo miglioramento).
- Danimarca: circa 60% (fase di riempimento graduale e misurata, sufficiente al momento per i bisogni della penisola scandinava del sud).
- Germania: circa 56% (il più grande mercato energetico europeo è in allarmante ritardo, un dato che spaventa le industrie pesanti e trascina giù l’intera media UE).
- Paesi Bassi: circa 53% (livelli eccezionalmente e storicamente bassi per la nazione che ospita il principale mercato del gas europeo).
- Belgio: circa 45% – 50% (riserve sotterranee limitate, il Paese si affida quasi esclusivamente al transito continuo e ai terminali di importazione marittima).
È doveroso precisare che Nazioni come la Svizzera e la Grecia rappresentano casi isolati ma emblematici del panorama energetico. La confederazione elvetica non possiede depositi di gas propri e si affida totalmente alle importazioni dai Paesi confinanti come l’Italia e la Germania. La nazione ellenica, invece, non ha stoccaggi sotterranei terrestri ma garantisce la propria sicurezza energetica immagazzinando enormi quantità di GNL direttamente all’interno delle navi o nei serbatoi costieri di rigassificazione.
Il paradosso italiano: consumi estivi da record e sicurezza invernale garantita
Il caso dell’Italia merita un’analisi approfondita, in quanto rappresenta una vera e propria anomalia nel mercato globale dell’energia di questo 2026. Nonostante il raggiungimento di un eccellente 85% di riempimento, il nostro Paese ha bruciato gas a ritmi vertiginosi durante l’estate appena trascorsa. Secondo i dati elaborati da Snam, la principale società italiana di trasporto del gas, i consumi di gas in Italia nel solo mese di agosto sono aumentati del 15%, raggiungendo l’impressionante cifra di 3,7 miliardi di metri cubi.
Questo aumento non è dettato da una ripresa industriale clamorosa, bensì da precise contingenze climatiche e tecniche. Il responsabile principale di questo boom di consumi è il settore termoelettrico, ovvero l’insieme di quelle centrali che bruciano gas per produrre l’energia elettrica necessaria ad accendere le nostre case. Nel mese di agosto, il gas utilizzato per produrre elettricità è balzato del 36%, richiedendo circa 600 milioni di metri cubi extra. La causa è da ricercare in un’estate caratterizzata da ondate di calore estreme che hanno fatto lavorare a pieno regime milioni di condizionatori in tutta la penisola. Contemporaneamente, le elevate temperature e la scarsità di precipitazioni hanno causato una drastica caduta della produzione idroelettrica nelle dighe del Nord Italia. Venendo a mancare l’energia pulita prodotta dall’acqua, il sistema elettrico nazionale è stato costretto ad accendere le centrali a gas per evitare pericolosi blackout. Raggiungere l’85% di riserve in un simile contesto di consumi eccezionali dimostra la forte resilienza dell’infrastruttura di approvvigionamento italiana.
Perché i prezzi del gas sono alle stelle: il ruolo del GNL e della geopolitica
Se da un lato guardiamo ai volumi fisici del gas, dall’altro non possiamo ignorare il drammatico aspetto economico. Il prezzo del gas al TTF di Amsterdam (Title Transfer Facility), ovvero la borsa virtuale olandese dove avvengono le principali compravendite di energia in Europa e che fissa il prezzo di riferimento per tutte le nostre bollette, ha subito un vero e proprio boom nelle ultime settimane superando stabilmente l’eccezionale valore di 80 euro al MWh. Le ragioni di questi rincari spaventosi sono molteplici e intrecciano la finanza con la delicata geopolitica internazionale.
Innanzitutto, l’Europa sconta l’eredità di una coda invernale rigida registrata all’inizio dell’anno, che ha svuotato enormemente i depositi costringendo i Paesi a dover comprare molto più gas del previsto per ricaricarli in vista di questo inverno. In secondo luogo, gioca un ruolo cruciale il Gas Naturale Liquefatto (GNL). Il GNL è gas naturale che viene raffreddato a -162 gradi centigradi per farlo diventare liquido, riducendone il volume di seicento volte per poterlo caricare su enormi navi metaniere e trasportarlo in giro per il mondo, per poi riportarlo allo stato gassoso nei rigassificatori costieri. Con il drastico calo delle forniture via tubo dalla Russia negli ultimi anni, l’Europa è diventata dipendente dai carichi marittimi di GNL. Tuttavia, le pesantissime tensioni nel Medio Oriente e la persistente instabilità nello Stretto di Hormuz hanno ritardato le navi e innescato una spietata competizione globale. Oggi i compratori europei devono combattere a colpi di rialzi milionari contro le nazioni asiatiche, disposte a pagare cifre altissime per assicurarsi quelle stesse navi metaniere, innescando una spirale speculativa che gonfia artificialmente i prezzi all’ingrosso del gas.
La nuova strategia dell’Unione Europea e gli obiettivi flessibili
Di fronte a questa tempesta perfetta, le istituzioni non sono rimaste a guardare, ma hanno dovuto prendere decisioni drastiche per disinnescare la bomba dei prezzi. La Commissione Europea ha recentemente operato una profonda revisione strategica degli obblighi imposti agli Stati membri. Se in passato l’imperativo categorico era quello di raggiungere almeno il 90% di riempimento degli stoccaggi prima dell’inizio di novembre, oggi l’Europa ha saggiamente deciso di abbassare questa asticella introducendo obiettivi di riempimento UE flessibili fissati all’80%.
Questa mossa, apparentemente un passo indietro sul fronte della sicurezza, è in realtà una complessa strategia di mercato. Obbligare Paesi in netto ritardo come la Germania o i Paesi Bassi a comprare a tutti i costi enormi quantità di gas in poche settimane avrebbe scatenato un vero e proprio panico alla borsa di Amsterdam. Gli operatori avrebbero dovuto acquistare l’energia “a qualsiasi prezzo“, scatenando rialzi che si sarebbero scaricati immediatamente sulle bollette dell’energia di milioni di cittadini e sulle spese di produzione delle aziende. Riducendo la pressione normativa, si permette agli acquirenti di dilazionare gli acquisti, evitando di gettare benzina sul fuoco della speculazione finanziaria.
A cosa andiamo incontro in vista dell’inverno: scenari e rischi
Arrivati a questo punto, la domanda che tutti si pongono è: cosa succederà davvero nei prossimi mesi? Il livello di preparazione del continente dipenderà quasi esclusivamente da un fattore non controllabile dall’uomo: la rigidità dell’inverno 2026. Se le temperature si manterranno miti, i volumi attualmente immagazzinati, uniti al flusso continuo di metaniere in arrivo e alla produzione nazionale residua, saranno sufficienti per attraversare indenni la stagione senza svuotare del tutto le riserve.
Tuttavia, se un’ondata di gelo prolungata dovesse colpire contemporaneamente sia l’Europa settentrionale che quella meridionale, la situazione potrebbe farsi critica, in particolare per i Paesi del Nord che partono da una base di riserve limitata. In questo scenario peggiore, lo spettro del razionamento del gas non è una chimera ma una possibilità procedurale già prevista dai piani di emergenza continentali. Il razionamento non inizierebbe mai dalle utenze domestiche o dagli ospedali, che sono considerati clienti protetti, ma colpirebbe le industrie energivore, imponendo distacchi programmati della fornitura per le aziende siderurgiche, chimiche e manifatturiere. Questo salvaguarderebbe il riscaldamento delle famiglie, ma innescherebbe una severa frenata economica, ripercuotendosi sui prezzi finali dei beni di consumo. Prepararsi a questi rincari significa ottimizzare l’efficienza energetica domestica, ma soprattutto richiede una presa di coscienza collettiva sulle sfide di una transizione energetica che necessita, oggi più che mai, di un’infrastruttura moderna e resiliente.
 Vuoi ricevere le notifiche sulle nostre notizie più importanti?
